Kaufen · Ratgeber

So kaufen Sie eine Immobilie.

Ein neues Zuhause beginnt mit einer guten Entscheidung.

Vielleicht haben Sie Ihre Wunschimmobilie schon entdeckt. Vielleicht stehen Sie noch ganz am Anfang. Dieser Ratgeber hilft Ihnen, Ihren finanziellen Rahmen zu klären, die richtigen Fragen zu stellen und den Weg bis zur Schlüsselübergabe zu verstehen.

Meinen finanziellen Rahmen prüfenDie sieben Schritte ansehenAktuelle Objekte ansehen

Informationsstand: 10. Oktober 2026 · allgemeine Orientierung, keine Rechts-, Steuer- oder Finanzierungsberatung.

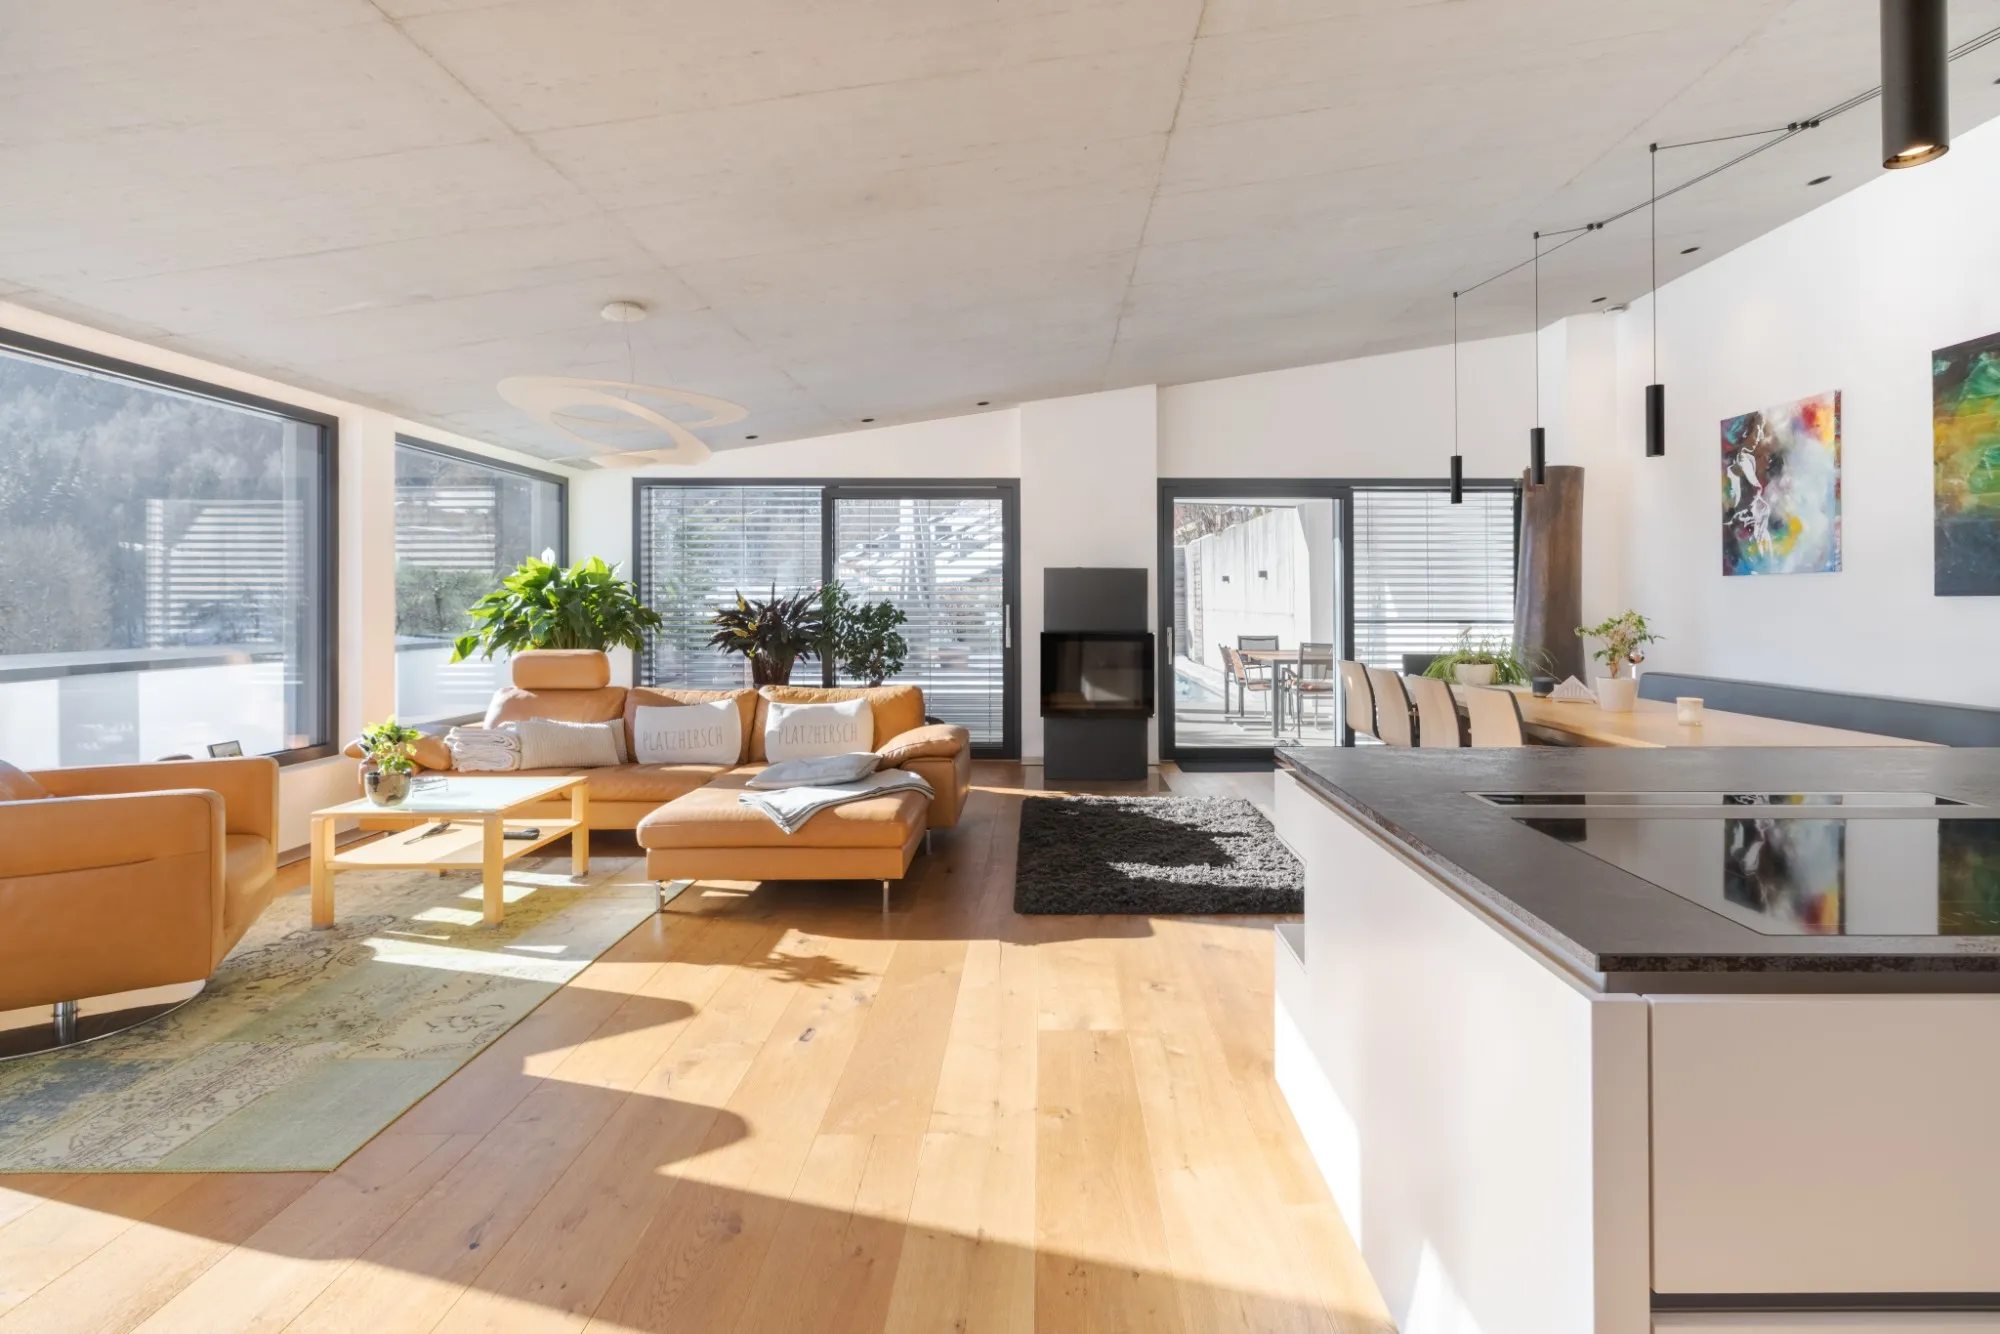
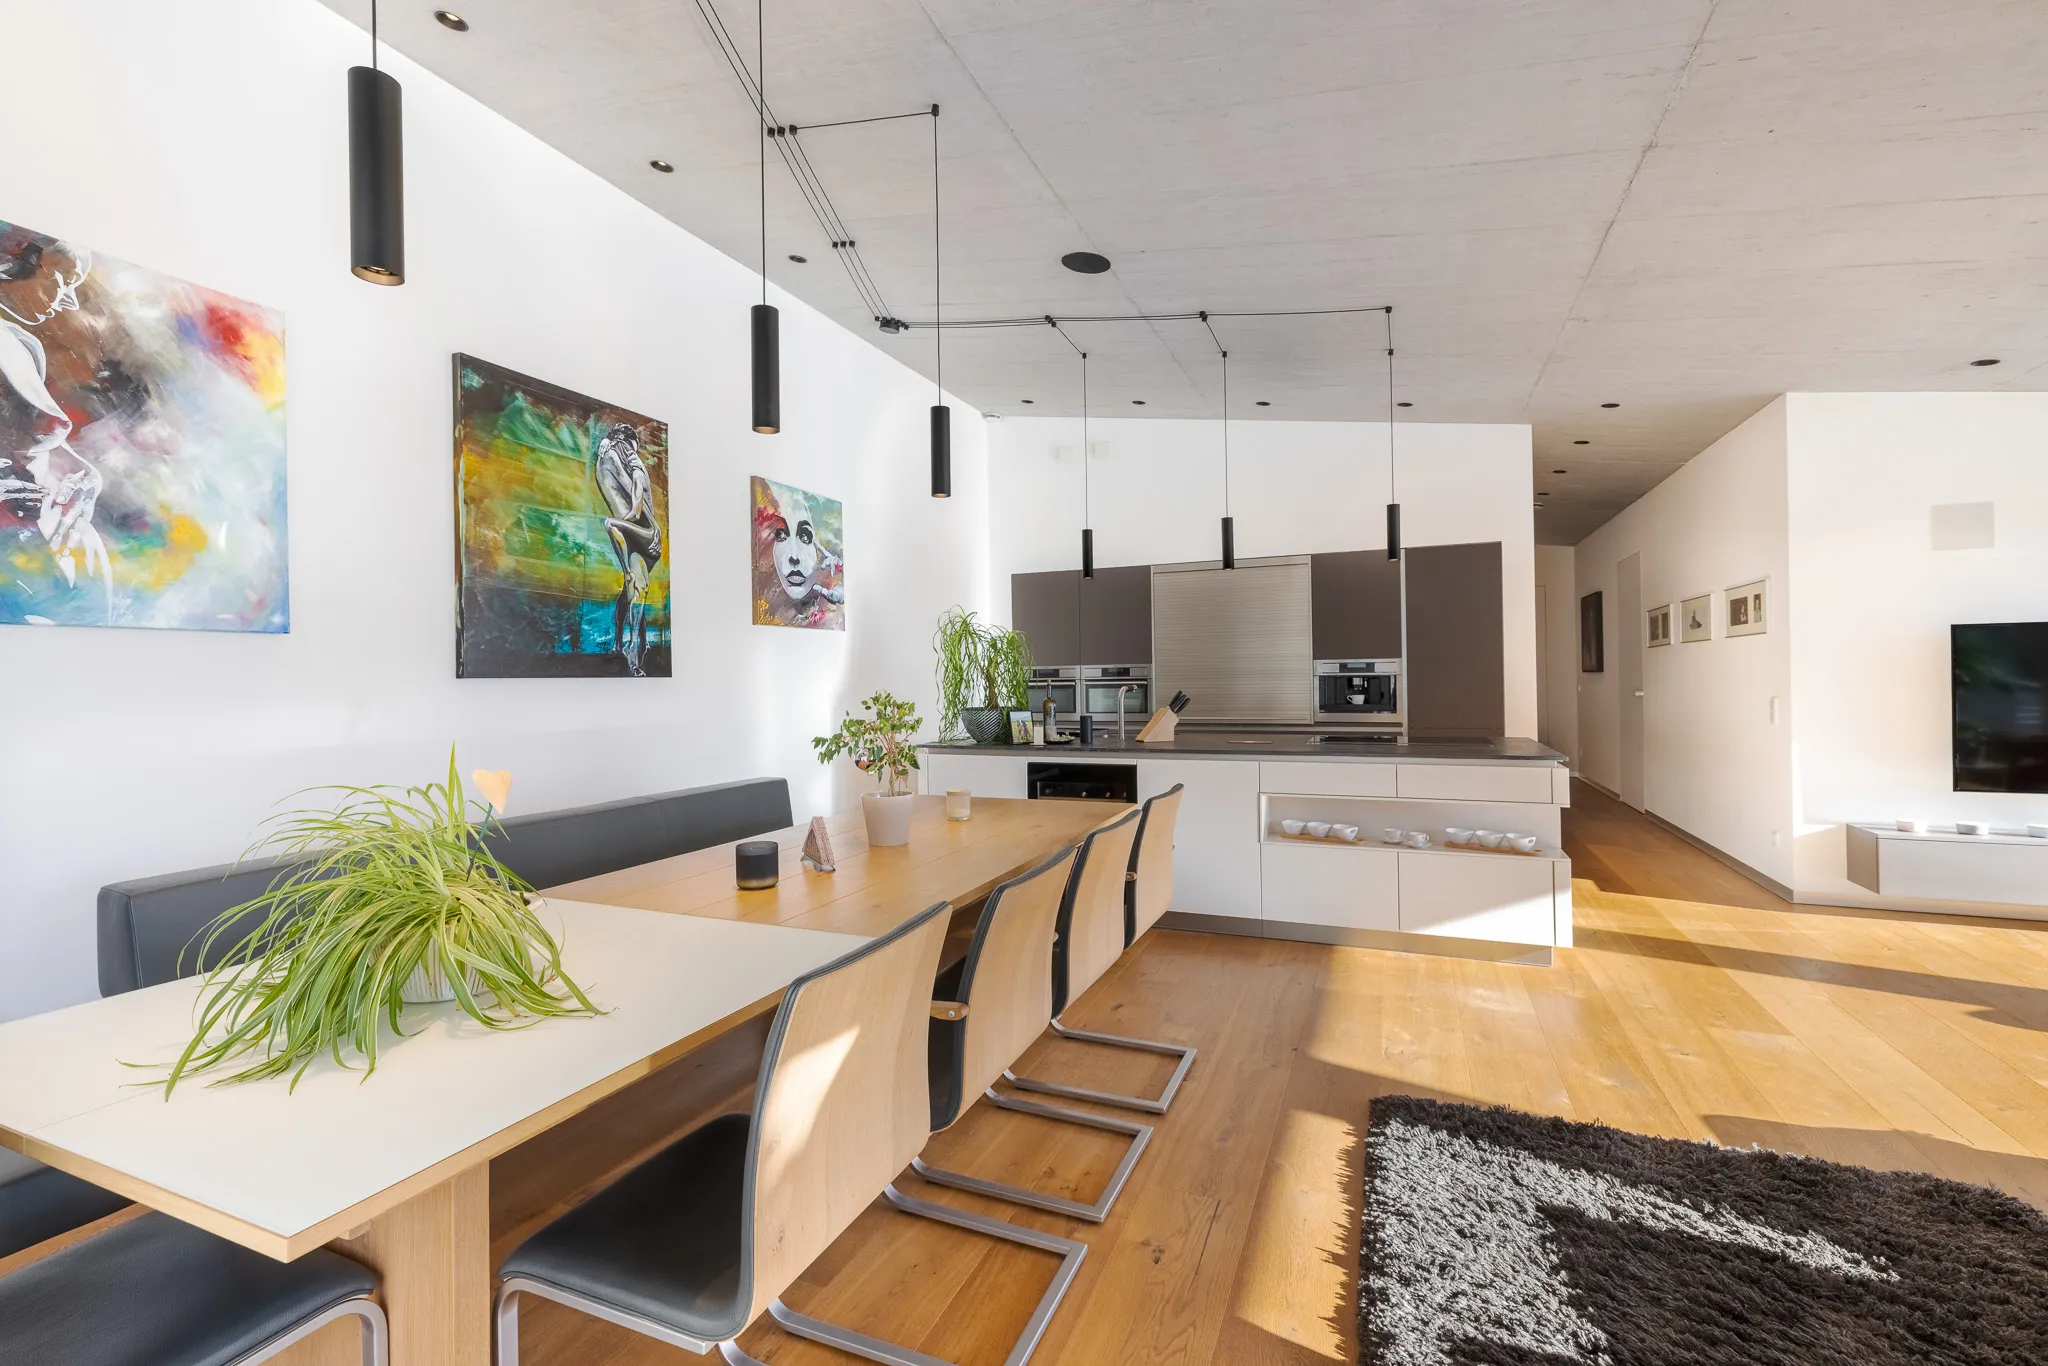
Heller Wohnbereich mit Holzboden, Sitzgruppe und offener Küche in einem Penthouse in Bischofshofen

01 Der Überblick

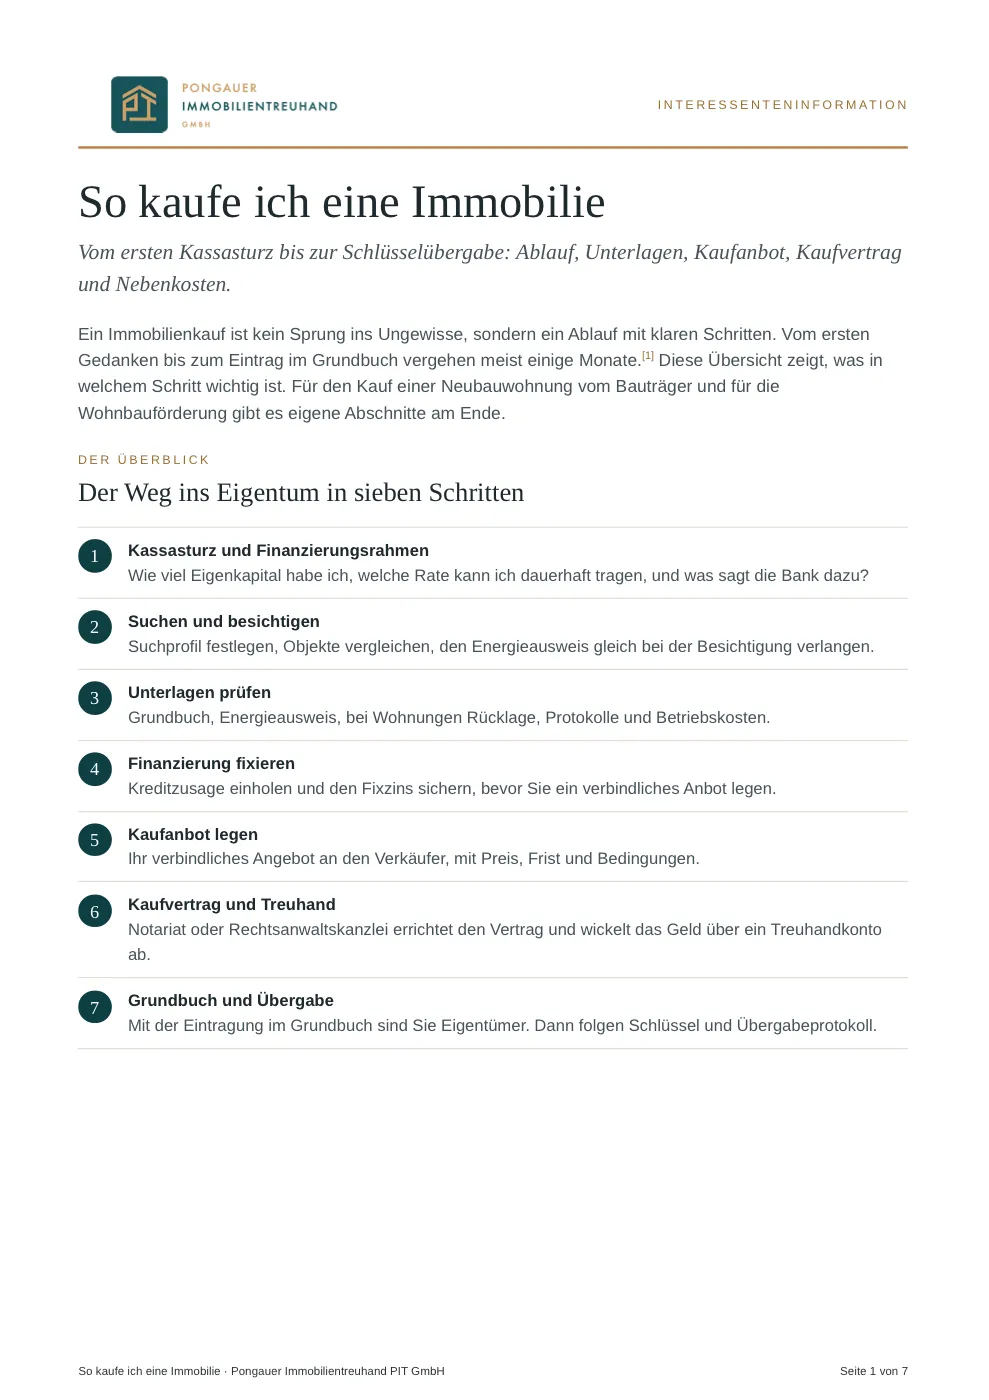
Der Weg ins Eigentum in sieben Schritten

Ein Immobilienkauf ist kein Sprung ins Ungewisse, sondern ein Ablauf mit klaren Schritten. Vom ersten Gedanken bis zur Eintragung im Grundbuch vergehen meist einige Monate.

  1. 01FinanzierungsrahmenWie viel Eigenkapital ist da, welche Rate tragen Sie dauerhaft – und was sagt die Bank dazu?
  2. 02Suche und BesichtigungSuchprofil festlegen, Objekte vergleichen, den Energieausweis gleich bei der Besichtigung verlangen.
  3. 03UnterlagenprüfungGrundbuch, Energieausweis, Pläne; bei Wohnungen Rücklage, Protokolle und Betriebskosten.

Die Nummern geben Orientierung, keine starre Reihenfolge: Finanzierung, Suche und Unterlagenprüfung laufen in der Praxis oft nebeneinander.

  1. 04FinanzierungFinanzierungszusage einholen und Konditionen fixieren – erst danach ein Kaufanbot legen.
  2. 05KaufanbotIhr verbindliches Angebot an den Verkäufer – mit Preis, Frist und Bedingungen.
  3. 06Vertrag und TreuhandNotariat oder Rechtsanwaltskanzlei errichtet den Vertrag und wickelt den Kaufpreis über ein Treuhandkonto ab.
  4. 07Grundbuch und ÜbergabeMit der Eintragung im Grundbuch sind Sie Eigentümer. Dann folgen Schlüssel und Übergabeprotokoll.

02 Schritt 1 und 4 · Finanzierung

Erst der Rahmen, dann die Suche.

Klären Sie Eigenmittel und tragbare Rate, bevor Sie besichtigen. Ihre Bank ist dabei einer der wichtigsten Partner – entscheidend ist, dass Sie vorbereitet kommen.

Richtwerte der Banken

  • EigenmittelDer Kredit soll höchstens 90 % des Beleihungswerts betragen – also mindestens 10 % Eigenmittel, dazu die Kaufnebenkosten.
  • RateDie jährliche Kreditbelastung soll höchstens 40 % des Jahresnettoeinkommens betragen (13. und 14. Gehalt zählen mit).
  • LaufzeitHöchstens 35 Jahre.

Das sind die aktuellen Empfehlungen der Finanzmarktaufsicht (FMA) (öffnet in neuem Fenster) für eine solide Kreditvergabe – keine gesetzlichen Grenzen für Sie als Käufer. Die frühere verbindliche Verordnung (KIM-V) ist Ende Juni 2025 ausgelaufen; Banken können im Einzelfall abweichen.

Das Bankgespräch vorbereiten

Wer ehrlich, vollständig und verlässlich auftritt, wird auch beim nächsten Kauf, bei einer Umschuldung oder wenn es einmal eng wird, gern wieder gesehen. Ein alter Satz unter Investoren lautet: „Always be nice to your banker.“

  1. Vollständig und geordnet kommen. Wer alle Unterlagen in einer Mappe mitbringt, bekommt in der Regel schneller ein konkretes Angebot.
  2. Die eigene Bonität kennen. Eine Selbstauskunft beim KSV1870 zeigt, welche Daten dort über Sie gespeichert sind.
  3. Konsumschulden reduzieren. Jedes Leasing und jeder Ratenkauf zählt zur monatlichen Belastung und verkleinert den Spielraum.
  4. Auf die Details achten. Wie lange ist der Zins fixiert? Sind Sondertilgungen möglich? Was kostet eine spätere Umschuldung?

Selbstauskunft beim KSV1870 (öffnet in neuem Fenster)

Finanzierung für dieses Objekt

TOP 2 · WEITLÄUFIG WOHNEN, OHNE KOMPROMISSE – MONDSEE

Wohnung in Mondsee, Oberösterreich

Kaufpreis laut Inserat827.871 €

Zurück zum Objekt

Finanzierungs-Quickcheck

Was könnte die Finanzierung dieser Immobilie kosten?

Kaufpreis, Eigenmittel und Laufzeit eingeben – und Ihre mögliche monatliche Kreditrate überschlägig berechnen.

Ohne Registrierung. Die Rechnung läuft nur in Ihrem Browser – Ihre Angaben werden nicht gespeichert oder übertragen. Vorausgefüllte Werte sind veränderbare Beispielannahmen.

2 · Kaufnebenkosten
Voreingestellt ist eine Schätzung von 10 % (einschließlich Maklerprovision und Kreditkosten). Mit 0 rechnen Sie ohne Nebenkosten.
Woraus bestehen die Nebenkosten?

Grunderwerbsteuer 3,5 % und Grundbucheintragung 1,1 % vom Kaufpreis; bei Kredit die Pfandrechtseintragung mit 1,2 % vom Pfandbetrag; Vertragserrichtung und Treuhand meist ca. 1 – 3 % zuzüglich USt; die Maklerprovision mit 3 % zuzüglich 20 % USt. Die Summe hängt von Ihrem Fall ab – Details weiter unten.

6 · Finanzierungsbedarf Kaufpreis + Nebenkosten − Eigenmittel − Wohnbauförderung–

Zinssatz

Bestehende monatliche Kredit- und Leasingraten
Optional: Haushaltsrechnung

Ihre überschlägige Finanzierung für dieses Objekt

Für eine Einschätzung fehlen noch Angaben.

Ihre geschätzte Monatsrate

–

    Alle Kennzahlen und Kosten im Detail
    Gesamtkosten
    –
    Eingesetzte Eigenmittel
    –
    Rechnerischer Finanzierungsbedarf
    –
    Kreditlaufzeit
    –
    Zinsannahme
    –
    Fixzinsbindung
    –
    Bestehende Kreditbelastung
    –
    Monatliche Kreditbelastung gesamt
    –
    Jährliche Kreditbelastung zum Jahresnettoeinkommen
    –
    Eigenmittelanteil an den Gesamtkosten
    –
    Finanzierungsbedarf im Verhältnis zum Kaufpreis
    –

    Der Kaufpreis ist kein von einer Bank geprüfter Beleihungswert – Banken bewerten die Immobilie selbst.

    Fixzinsvarianten und weitere Rechenbeispiele

    Wie verändert der Zinssatz Ihre Rate?

    • –

    Rechenbeispiele bei jeweils gleichbleibendem Zinssatz – keine Zinsprognose und kein Verlauf nach Ende einer Fixzinsperiode.

    Unverbindlicher Quickcheck. Bonität, Sicherheiten, Objektbewertung und individuelle Bankbedingungen werden nicht vollständig geprüft. Das Ergebnis ist keine Finanzierungszusage.

    Überschlagsrechnung mit monatlichen Raten. Bankgebühren, Versicherungen und weitere Finanzierungskosten sind nicht enthalten. Eine Wohnbauförderung ist nur berücksichtigt, wenn Sie einen Betrag eingeben; die Eigenmittelprüfung rechnet weiterhin nur mit Ihren eigenen Mitteln. Der errechnete Finanzierungsbedarf bedeutet nicht, dass eine Bank diesen Betrag einschließlich der Nebenkosten finanziert. Orientierungswerte nach den aktuellen Empfehlungen der Finanzmarktaufsicht (FMA) (öffnet in neuem Fenster): Kredit bis 90 % (hier gemessen am Kaufpreis), jährliche Kreditbelastung bis 40 % des Jahresnettoeinkommens, Laufzeit bis 35 Jahre (Stand 10. Oktober 2026). Banken können im Einzelfall davon abweichen.

    Finanzierung und Besichtigung besprechenBesichtigung anfragenFinanzierung besprechenIhre Eingaben aus dem Rechner werden dabei nicht übertragen.

    TOP 2 · WEITLÄUFIG WOHNEN, OHNE KOMPROMISSE – MONDSEE

    Objektinformationen & Finanzierungsübersicht erhalten

    Wir senden Ihnen die Informationen zu dieser Immobilie gemeinsam mit Ihrer überschlägigen Finanzierungsberechnung per E-Mail.

    Mit dem Absenden übermitteln Sie Ihre Eingaben aus dem Rechner, damit wir die PDF erstellen können. Die Berechnung speichern wir nicht – sie ist nur für Sie. In unserem CRM vermerken wir Ihren Namen, Ihre E-Mail-Adresse und dass Sie eine Berechnung angefordert haben. Details in der Datenschutzerklärung.

    Finanzierungs-Quickcheck

    Welche Immobilie kann ich mir leisten?

    Einkommen, Ausgaben und Eigenmittel eingeben – und Ihren Kaufpreisrahmen überschlägig berechnen.

    Ohne Registrierung. Die Rechnung läuft nur in Ihrem Browser – Ihre Angaben werden nicht gespeichert oder übertragen. Vorausgefüllte Werte sind veränderbare Annahmen.

    4 · Monatliche HaushaltsausgabenDazu gehören Lebensmittel, Mobilität, Versicherungen, Kinder, Telefon und Internet, Freizeit, Abos – und Ihre heutige Miete samt Betriebskosten, falls Sie zur Miete wohnen.Diese Miete ziehen wir von den Ausgaben ab, damit Wohnen nicht doppelt zählt. Bleibt die Miete bestehen, lassen Sie das Feld leer.Betriebskosten, Energie und Rücklage für Instandhaltung der neuen Immobilie. Ohne konkretes Objekt ist das eine Annahme; bei einem Haus liegt der Betrag meist höher als bei einer Wohnung.Betrag, der jeden Monat frei bleiben soll – für Unvorhergesehenes und steigende Kosten.
    7 · ZinsmodellDie Fixzinsbindung legt fest, wie lange der Zinssatz gilt – der Kredit läuft über die gesamte Laufzeit. Ein selbst eingegebener Zinssatz wird ohne Aufschlag übernommen.

    Weitere Annahmen: Kaufnebenkosten und eigene Höchstrate
    Wenn Sie nicht mehr als einen bestimmten Betrag im Monat zahlen möchten, rechnen wir mit dem niedrigeren Wert.

    Ihr geschätzter Kaufpreisrahmen

    –

    Für eine Einschätzung fehlen noch Angaben.

      Diese Berechnung ist eine unverbindliche Orientierung und keine Finanzierungszusage. Die tatsächliche Finanzierung hängt unter anderem von Bonität, Immobilie, Bankprüfung und den vereinbarten Konditionen ab.

      Überschlagsrechnung mit monatlichen Raten. Bankgebühren, Versicherungen und Förderungen sind nicht berücksichtigt. Orientierungswerte nach den Informationen der Finanzmarktaufsicht (öffnet in neuem Fenster).

      Ihr Immobilienbudget

      Berechnung per E-Mail erhalten

      Wir erstellen Ihre Berechnung als PDF und senden sie Ihnen per E-Mail.

      Mit dem Absenden übermitteln Sie Ihre Eingaben aus dem Rechner, damit wir die PDF erstellen können. Die Berechnung speichern wir nicht – sie ist nur für Sie. In unserem CRM vermerken wir Ihren Namen, Ihre Kontaktdaten und dass Sie eine Budgetberechnung angefordert haben. Details in der Datenschutzerklärung.

      Unterlagen · Gruppe 1Für das Bankgespräch

      • Zur Person

        • Lichtbildausweis
        • Meldezettel
        • Haushaltsrechnung: Einnahmen und Fixkosten
        • Aufstellung bestehender Kredite und Leasingverträge
      • Zum Einkommen

        • Angestellte: letzte Gehaltszettel, Jahreslohnzettel, Dienstvertrag
        • Selbstständige: Bilanzen oder Einnahmen-Ausgaben-Rechnung und Steuerbescheide der letzten zwei bis drei Jahre
      • Zum Eigenkapital

        • Kontoauszüge des Gehaltskontos der letzten 3–4 Monate
        • Nachweise über Sparbuch, Bausparer, Wertpapiere
        • Bestätigung bei Schenkung oder Erbe
      • Zum Objekt

        • Exposé und aktueller Grundbuchauszug
        • Pläne und Flächenaufstellung
        • Energieausweis
        • Entwurf des Kaufanbots, sofern vorhanden

      Welche Nachweise Ihre Bank genau verlangt, sagt sie Ihnen vorab. Die Liste ist eine Orientierung.

      03 Schritt 2 · Suchen und besichtigen

      Wissen, was Sie suchen.

      Was muss Ihr neues Zuhause für Sie mitbringen?

      Legen Sie fest, worauf Sie nicht verzichten wollen: Region, Größe, Zeitpunkt, Budget. Beim ersten Termin zählt der Eindruck, beim zweiten zählen die Details – Feuchtigkeit, Fenster, Heizung, Dach, Lärm und die Lage zu den Tageszeiten, die Ihnen wichtig sind.

      Verlangen Sie den Energieausweis gleich bei der Besichtigung und stellen Sie Fragen vorher, nicht nachher.

      Aktuelle ObjekteSuchprofil anlegen

      Essbereich mit langem Tisch und offener Küche – Blick durch den Wohnraum wie bei einer Besichtigung
      Penthouse in Bischofshofen – aus unserer Vermarktung.

      04 Schritt 3 · Unterlagen prüfen

      Erst prüfen, dann unterschreiben.

      Damit aus einem guten Gefühl eine fundierte Entscheidung wird.

      Was Sie vor dem Kaufanbot gesehen haben sollten.

      Unterlagen · Gruppe 2Für die Objektprüfung

      Jede Immobilie

      • Grundbuchauszug

        Aktuell: Eigentümer, Lasten, Pfandrechte, Dienstbarkeiten.

      • Pläne und Flächen

        Pläne und Wohnflächenaufstellung; bei Häusern Baubewilligung, Fertigstellungsanzeige und Flächenwidmung.

      • Energieausweis

        Bei der Vorlage höchstens zehn Jahre alt.

      Zusätzlich bei Eigentumswohnungen

      • Wohnungseigentumsvertrag und Nutzwertgutachten

        Was gehört zur Wohnung, wie sind Anteile und Kosten verteilt?

      • Rücklage

        Aktueller Stand – und ob er zu Alter und Zustand des Hauses passt.

      • Betriebskosten

        Letzte Abrechnung und aktuelle Vorschreibung.

      • Eigentümerversammlungsprotokolle

        Die letzten Jahre: geplante oder beschlossene Sanierungen, offene Themen im Haus.

      05 Schritt 5 · Das Kaufanbot

      Warum Ihre Unterschrift zählt.

      Das Kaufanbot ist Ihr schriftliches Angebot, die Immobilie zu einem bestimmten Preis zu kaufen. Es ist keine unverbindliche Absichtserklärung.

      In ein Kaufanbot gehören

      • Genaue Bezeichnung der Immobilie mit Grundbuchsdaten und der Kaufpreis
      • Eine Bindungsfrist – wie lange Sie an Ihr Angebot gebunden sind
      • Vertragserrichter und Treuhänder
      • Übergabetermin und mitverkauftes Zubehör, etwa die Küche
      • Lastenfreiheit: Übergabe frei von Krediten und Pfandrechten des Verkäufers

      Erst die Finanzierungszusage, dann das Kaufanbot: Legen Sie ein Kaufanbot erst, sobald Sie eine Finanzierungszusage Ihrer Bank haben. Ohne Zusage bleiben Sie in der Regel auch dann an Ihr Angebot gebunden, wenn die Finanzierung scheitert.

      Gibt es ein Rücktrittsrecht?

      Nur in einem eng begrenzten Fall. Sie können als Verbraucher binnen einer Woche zurücktreten, wenn Sie Ihre Vertragserklärung am selben Tag abgegeben haben, an dem Sie das Objekt zum ersten Mal besichtigt haben, und der Erwerb Ihr dringendes Wohnbedürfnis oder das eines nahen Angehörigen decken soll.

      Die Frist beginnt erst, wenn Sie eine Zweitschrift Ihrer Erklärung und eine schriftliche Belehrung über das Rücktrittsrecht erhalten haben. Das Recht erlischt spätestens einen Monat nach der ersten Besichtigung.

      Für Anleger, Zweitwohnsitze oder Unterschriften an einem späteren Tag gilt dieses Rücktrittsrecht nicht. Verlassen Sie sich nicht darauf: besser eine Nacht darüber schlafen, dann unterschreiben.

      06 Schritt 6 und 7 · Vertrag und Grundbuch

      Kaufvertrag, Treuhand und Grundbuch.

      Der Moment, in dem aus einer Immobilie Ihr Zuhause wird.

      Kaufvertrag und Treuhand

      Den Kaufvertrag errichtet üblicherweise ein Notariat oder eine Rechtsanwaltskanzlei – meist zugleich als Treuhänder. Der Kaufpreis fließt zuerst auf ein Treuhandkonto und wird erst an den Verkäufer ausbezahlt, wenn Ihr Eigentumserwerb im Grundbuch gesichert ist.

      Grundbuch

      Eigentümer sind Sie erst mit der Eintragung im Grundbuch. Grunderwerbsteuer und Eintragungsgebühr werden in der Regel über den Vertragserrichter abgewickelt.

      Übergabe

      Übergabeprotokoll mit Zählerständen und Schlüsseln, danach Ummeldung, Versicherung, Energieversorger – und bei Wohnungen eine kurze Information an die Hausverwaltung.

      So funktioniert die Treuhand
      1. Käuferund finanzierende Bank
      2. Der Kaufpreis wird auf dem Treuhandkonto erlegt.
      3. TreuhänderNotariat oder Rechtsanwaltskanzlei · Treuhandkonto
      4. Auszahlung, sobald die im Vertrag vereinbarten Voraussetzungen erfüllt sind.
      5. Verkäuferübergibt lastenfrei

      Der Treuhänder sorgt dafür, dass Ihr Eigentumserwerb im Grundbuch gesichert wird. Welche Voraussetzungen für die Auszahlung gelten und wann sie erfolgt, regelt der Kaufvertrag – einen pauschalen Zeitpunkt gibt es nicht.

      Checkliste für die Übergabe

      • Übergabeprotokoll mit Zählerständen
      • Schlüssel vollständig übernehmen
      • Mitverkauftes Zubehör laut Vertrag, etwa die Küche
      • Ummeldung des Wohnsitzes
      • Versicherung und Energieversorger
      • Bei Wohnungen: kurze Information an die Hausverwaltung

      07 Was zusätzlich anfällt

      Die Kaufnebenkosten.

      Nebenkosten werden fast immer unterschätzt. Banken finanzieren sie meist nicht mit – sie kommen also aus dem Eigenkapital.

      Übersicht: Zum Kaufpreis kommen fünf Kostenarten hinzu
      Kaufpreislaut KaufvertragGrundlage für die meisten Nebenkosten
      • fester SatzGrunderwerb­steuer3,5 %vom Kaufpreis · an: Finanzamt
      • fester SatzGrundbuch: Eigentum1,1 %vom Kaufpreis · an: Gericht
      • nur bei KreditGrundbuch: Pfandrecht1,2 %vom Pfandbetrag · an: Gericht
      • variabelVertrag und Treuhandca. 1 – 3 %zuzüglich USt · an: Notariat oder Kanzlei
      • fester SatzMakler­provision3 %zuzüglich 20 % USt · an: Makler

      Schematische Übersicht, nicht maßstäblich: „variabel“ heißt, dass die Höhe von Tarif und Aufwand abhängt. Details in der Tabelle.

      PositionRichtwertAnmerkung
      Grunderwerbsteuer3,5 % vom KaufpreisRegelfall beim Kauf; bei Erwerben in der Familie gelten eigene Regeln.
      Eintragung des Eigentums im Grundbuch1,1 % vom KaufpreisGerichtsgebühr.
      Eintragung des Pfandrechts1,2 % vom PfandbetragNur bei Kreditfinanzierung mit Hypothek.
      Vertragserrichtung und Treuhandmeist ca. 1 – 3 %Notariat oder Rechtsanwaltskanzlei, je nach Tarif und Aufwand, zuzüglich USt und Barauslagen.
      Maklerprovision3 % vom KaufpreisZuzüglich 20 % USt.
      Summehäufig rund 10 – 12 %Richtwerte, gerundet – maßgeblich ist Ihr konkreter Fall.

      Zum Herunterladen

      Nebenkostenübersicht beim Immobilienkauf

      Die ausführliche Übersicht für Käufer und Verkäufer: Nebenkosten bei Kaufverträgen, Hypothekardarlehen und Baurechten, Grundlagen der Maklerprovision, Energieausweis und Rücktrittsrechte.

      Österreichischer Verband der Immobilienwirtschaft (ÖVI) · ÖVI-Form Nr. 13K · Stand 05/2024 · 10 Seiten · PDF

      Nebenkostenübersicht herunterladen (PDF, öffnet in neuem Fenster)

      Medieninhaber ist der ÖVI; von der Wirtschaftskammer Österreich, Fachverband der Immobilien- und Vermögenstreuhänder, empfohlen. Unveränderte Wiedergabe; die Abbildung ist eine gestaltete Platzkarte. Die im Dokument beschriebene befristete Gebührenbefreiung galt nur für Anträge bis 1. Juli 2026.
      Die befristete Befreiung von den Grundbuch-Eintragungsgebühren für Eigenheime galt nur für Anträge, die bis 1. Juli 2026 beim Grundbuch eingelangt sind. Sie wurde nach unserem Informationsstand nicht verlängert. Mehr zu den Kaufnebenkosten

      08 Ergänzend · beim Kauf vom Bauträger

      Neubauwohnung vom Bauträger.

      Wer eine Wohnung kauft, die noch gebaut wird, zahlt für etwas, das es noch nicht gibt. Deshalb schützt das Bauträgervertragsgesetz (BTVG) Käufer, sobald sie vor der Fertigstellung mehr als 150 € pro m² Nutzfläche zahlen müssen.

      Was im Bauträgervertrag stehen muss

      • Schriftform, mit Plänen und Baubeschreibung
      • Preis samt Sonder- und Zusatzleistungen, Abgaben und Vertragskosten
      • Fälligkeit der Zahlungen
      • Spätester Übergabe- und Fertigstellungstermin
      • Die Art der Sicherung Ihrer Zahlungen
      • Der Treuhänder, wenn einer zu bestellen ist

      Wie Ihr Geld gesichert wird

      Das Gesetz kennt mehrere Modelle: eine Garantie oder Versicherung, eine pfandrechtliche Sicherung – oder die grundbücherliche Sicherstellung, bei der Ihr Recht im Grundbuch abgesichert wird und Sie nach Baufortschritt in Raten zahlen.

      Haftrücklass: Mindestens 2 % des Preises bleiben drei Jahre ab Übergabe zurück – als Sicherheit für Mängel. Stattdessen kann der Bauträger eine Garantie oder Versicherung stellen.

      Rücktrittsrechte beim Bauträgerkauf

      Der Bauträger muss Ihnen die wesentlichen Vertragsinformationen spätestens eine Woche vor Ihrer Vertragserklärung schriftlich übermitteln. Tut er das nicht, können Sie zurücktreten – bis zum Vertragsabschluss oder binnen 14 Tagen danach. Die Frist beginnt erst, wenn Sie die Informationen und eine schriftliche Belehrung erhalten haben; das Recht erlischt spätestens sechs Wochen nach Vertragsabschluss.

      Wird eine dem Vertrag zugrunde gelegte Wohnbauförderung ganz oder in erheblichem Ausmaß nicht gewährt, ohne dass Sie das zu vertreten haben, können Sie ebenfalls binnen 14 Tagen ab entsprechender Information zurücktreten.

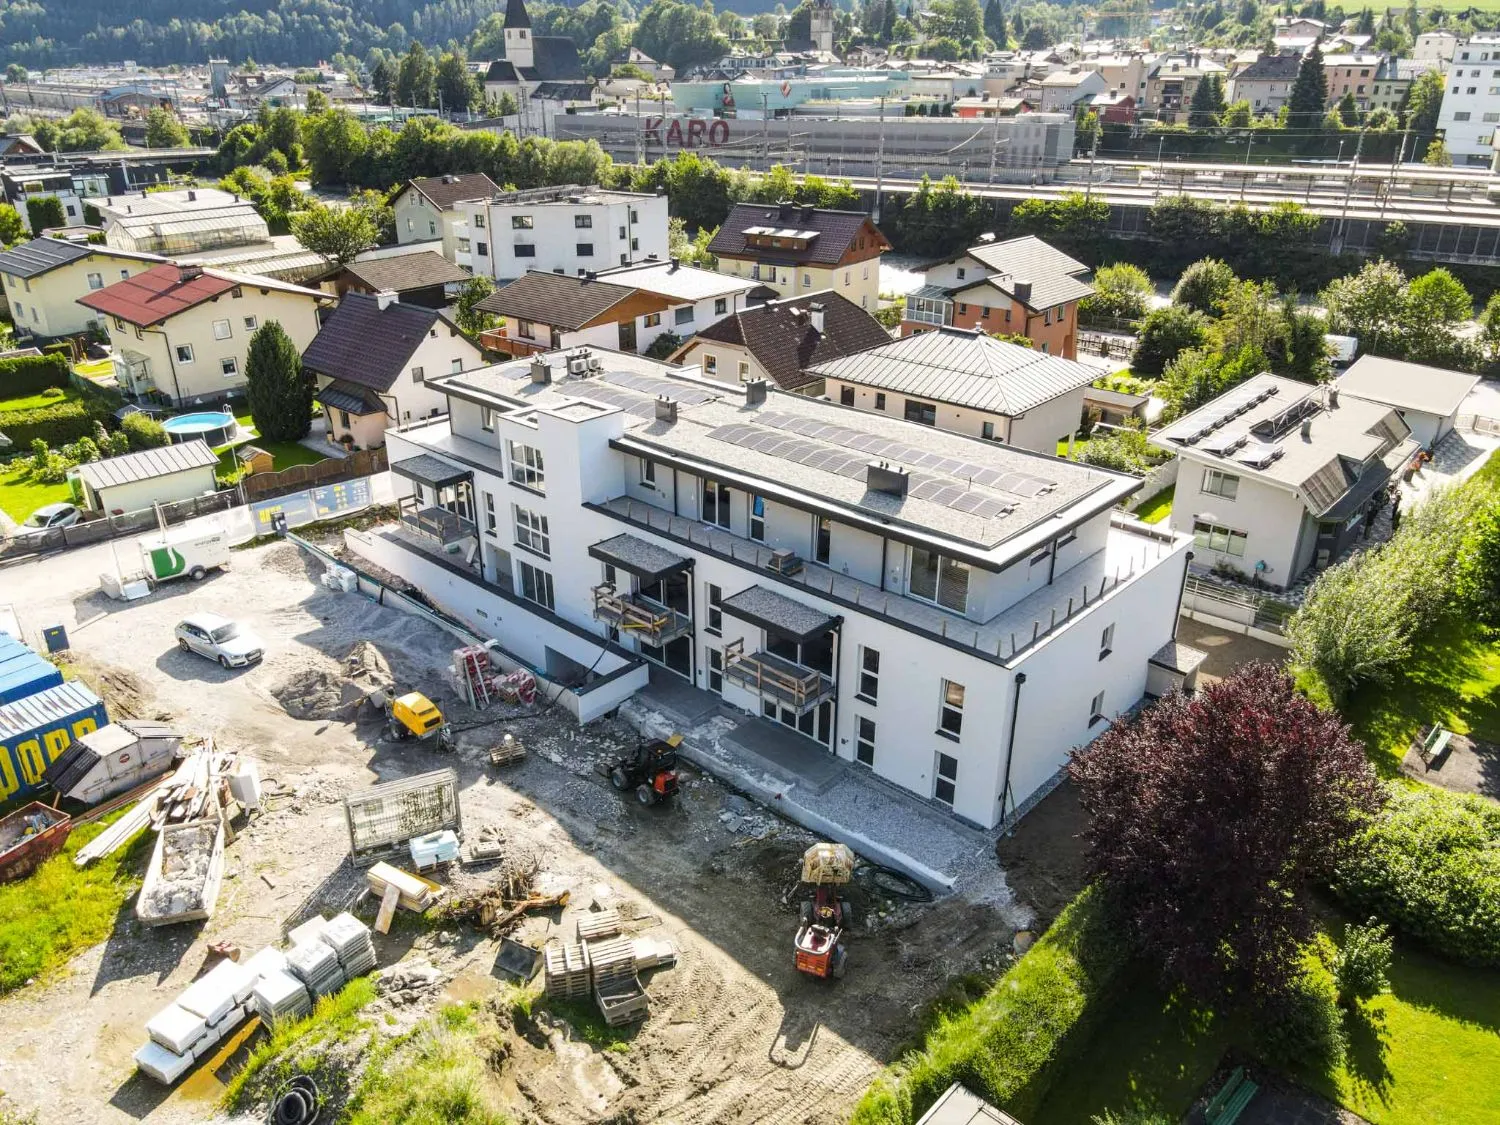
      Neubauprojekt Steggasse aus der Luft: neu errichtetes Wohnhaus in der Bauphase, Baustelle im Vordergrund
      Neubauprojekt Steggasse. Beim Kauf vom Bauträger sehen Sie statt fertiger Räume oft nur Pläne und Baubeschreibung.

      Der gesetzliche Ratenplan

      Bei grundbücherlicher Sicherstellung dürfen höchstens diese Anteile des Preises fällig werden – jeweils erst nach Abschluss des Bauabschnitts. Welcher Plan gilt, steht im Vertrag.

      BauabschnittRatenplan ARatenplan B
      Baubeginn aufgrund rechtskräftiger Baubewilligung15 %10 %
      Fertigstellung von Rohbau und Dach35 %30 %
      Fertigstellung der Rohinstallationen20 %20 %
      Fertigstellung von Fassade und Fenstern samt Verglasung12 %12 %
      Bezugsfertigstellung oder vereinbarte vorzeitige Übergabe12 %17 %
      Fertigstellung der Gesamtanlage4 %9 %
      Rest (Haftrücklass): drei Jahre nach Übergabe2 %2 %

      Bei Ratenplan A muss der Bauträger eine zusätzliche Sicherheit über mindestens 10 % des Preises stellen, wenn der Kauf Ihr dringendes Wohnbedürfnis decken soll. Für die Finanzierung heißt das: Der Kredit wird nach Baufortschritt in Teilen abgerufen. Klären Sie mit Ihrer Bank, wie der Abruf läuft und welche Kosten bis zur vollen Auszahlung anfallen – und planen Sie Zeitpuffer ein.

      09 Ergänzend · für geförderte Eigentumswohnungen

      Wohnbauförderung im Land Salzburg.

      Viele Käufer schauen nur auf Kaufpreis und Kreditrate. Das Land Salzburg fördert Eigentum mit einem Einmalzuschuss, der nicht zurückzuzahlen ist, solange Sie die Wohnung selbst als Hauptwohnsitz nutzen. Die Förderlaufzeit beträgt 25 Jahre.

      Gefördert wird

      • Der Kauf einer neu errichteten Wohnung vom Bauträger – nicht älter als drei Jahre und unter den regionalen Kaufpreisobergrenzen
      • Der Kauf einer geförderten Mietwohnung (Mietkauf)
      • Das Errichten von Wohnraum, etwa durch Nachverdichtung oder im Baulandsicherungsmodell

      Die wichtigsten Voraussetzungen

      Hauptwohnsitz und Wohnbedarf, Aufgabe der Rechte an der bisherigen Wohnung, Einkommensgrenzen, mindestens 30 % Finanzierung über ein Kreditinstitut und eine Kreditlaufzeit von mindestens fünf Jahren.

      Was Sie außerdem wissen sollten

      Die Förderung bindet. Verkaufen oder vermieten Sie innerhalb von fünf Jahren, ist der Zuschuss zur Gänze zurückzuzahlen, danach anteilig.

      Ausgezahlt wird später. Der Zuschuss kommt erst nach Übergabe, Hauptwohnsitzmeldung und grundbücherlicher Sicherstellung. Bis dahin muss der Kauf finanziert sein.

      Kontingente und Fristen zählen. Pro Jahr gibt es nur eine bestimmte Zahl an Zusagen; das Ansuchen ist spätestens zwölf Monate nach der Wohnungsübergabe zu stellen.

      Bei gebrauchten Wohnungen ins Grundbuch schauen. Steht dort ein Pfandrecht oder Veräußerungsverbot zugunsten des Landes, ist die Wohnung gefördert; ein Verkauf braucht dann die Zustimmung des Landes. Wer selbst förderwürdig ist, kann den anteiligen Zuschuss unter Umständen übernehmen.

      Einmalzuschuss beim Kauf einer neuen Wohnung

      Für Ansuchen ab 1. Jänner 2027
      1 und 2 Personen44.000 €
      3 und 4 Personen, wachsende Familien ohne Kinder54.000 €
      5 und mehr Personen, Jungfamilien, Alleinerziehende64.000 €
      Kinderreiche Familien72.000 €

      Aktuell: Das Kontingent der Kaufförderung für 2026 ist laut Land Salzburg ausgeschöpft; Anträge sind ab 11. Jänner 2027 wieder möglich. Für den Mietkauf gelten Übergangsregeln mit den bisherigen Fördersätzen.

      Stand 10. Oktober 2026. Beträge, Kontingente und Termine legt das Land fest und kann sie ändern – verbindlich sind nur die Auskünfte des Landes.

      Dokument des Landes Salzburg

      Wohnbauförderung Eigentum – Land Salzburg

      Der Folder des Landes Salzburg informiert über Kauf, Mietkauf und Errichtung von Wohneigentum.

      Land Salzburg · 25. Auflage · Juli 2026 · PDF

      Wohnbauförderungsfolder herunterladen (PDF auf salzburg.gv.at, öffnet in neuem Fenster)

      Herausgeber und Rechteinhaber ist das Land Salzburg; der Link führt direkt zum offiziellen Dokument. Die Abbildung ist eine gestaltete Platzkarte, nicht das Original-Deckblatt. Aus dem Folder folgt keine Förderzusage.

      10 Aus der Praxis

      Fünf Fehler, die teuer werden können.

      Vorbereitung schlägt Bauchgefühl: erst den Rahmen klären, dann suchen – und nie ohne Prüfung unterschreiben.

      1. Kaufanbot ohne Finanzierungszusage. Lehnt die Bank später ab, bleiben Sie in der Regel trotzdem an Ihr Angebot gebunden.

      2. Nebenkosten vergessen. Sie werden meist nicht mitfinanziert und müssen aus dem Eigenkapital kommen.

      3. Protokolle und Rücklage nicht gelesen. Die Sanierung von morgen steht oft schon im Protokoll von gestern.

      4. Kurz vor dem Kredit ein neues Auto finanziert. Jede zusätzliche Rate verkleinert den Kreditrahmen.

      5. Keine Reserve eingeplant. Nach dem Kauf kommen Umzug, Einrichtung und erste Reparaturen.

      Titelseite des Kaufleitfadens „So kaufe ich eine Immobilie“ der Pongauer Immobilientreuhand mit dem Überblick über sieben Schritte

      Zum Nachlesen

      Den Kaufleitfaden als PDF erhalten.

      Alle Schritte und wichtigen Unterlagen übersichtlich zum Nachlesen. Wir senden Ihnen unseren Kaufleitfaden kostenlos per E-Mail.

      Im Leitfaden: der Ablauf in sieben Schritten, Finanzierung, Unterlagen, Kaufanbot, Kaufvertrag, Nebenkosten und Wohnbauförderung.

      „So kaufen Sie eine Immobilie“ · Pongauer Immobilientreuhand · Stand Oktober 2026 · 7 Seiten · PDF. Wo diese Seite vom PDF abweicht, gibt die Seite den neueren Informationsstand wieder.

      Den Leitfaden erhalten Sie in jedem Fall – der Newsletter ist freiwillig und wird erst nach Ihrer Bestätigung per E-Mail aktiv. Ohne Häkchen verwenden wir Ihre Angaben ausschließlich für die Zusendung des Leitfadens. Details in der Datenschutzerklärung.

      Porträt Lukas Meissnitzer M. Sc.
      Lukas Meissnitzer M. Sc.Ihr persönlicher Ansprechpartner

      Nächster Schritt

      Sie haben Fragen zu Ihrem nächsten Schritt?

      Ob Sie gerade erst suchen oder bereits eine konkrete Immobilie im Blick haben: Schreiben Sie mir, was Sie beschäftigt. Gemeinsam klären wir Ihre Fragen zum Kaufablauf und welche Fachleute gegebenenfalls einzubeziehen sind.

      Quellen und Informationsstand

      Informationsstand dieser Seite: 10. Oktober 2026. Sie gibt einen allgemeinen Überblick über den Immobilienkauf in Österreich und im Land Salzburg und ersetzt keine Rechts-, Steuer- oder Finanzierungsberatung im Einzelfall. Für Ihren konkreten Fall ziehen Sie Notariat, Rechtsanwaltskanzlei, Steuerberatung beziehungsweise Bank bei – wir koordinieren gerne. Prozentsätze sind gerundete Richtwerte.

      Offizielle Quellen anzeigen

      Unser PDF-Leitfaden trägt den Stand Oktober 2026 und nennt die 24. Auflage des Förderfolders (April 2026). Das Land Salzburg hat inzwischen die 25. Auflage (Juli 2026) veröffentlicht; diese Seite verlinkt die aktuelle Ausgabe und beschreibt Rücktrittsrecht und Grundverkehr genauer als das PDF.

      AnrufenKaufleitfaden als PDF